

 Pobierz


Koszt pożyczki to nie tylko odsetki. Kiedy porównujesz oferty, w grę wchodzą prowizja, opłaty, czasem ubezpieczenie, a przede wszystkim dwie rzeczy, które najłatwiej przeoczyć: kwota i czas. Ta sama suma pożyczona na trzydzieści dni i na dwanaście miesięcy będzie kosztować inaczej, a przy limicie na karcie zapłacisz jeszcze inaczej, bo tylko za to, co faktycznie wykorzystasz. W tym poradniku rozkładamy koszt pożyczki na części, tłumaczymy, co naprawdę mówi RRSO, i pokazujemy, jak porównać oferty bez kalkulatora finansowego.
Jeśli zastanawiasz się nad pożyczką spłacaną w ratach, przeczytaj także nasz przewodnik pożyczka na raty.
Z czego składa się koszt pożyczki
Odsetki to wynagrodzenie za samo udostępnienie pieniędzy. Nalicza się je za każdy dzień korzystania z pożyczonej kwoty, a ich wysokość ogranicza prawo. Prowizja to opłata za udzielenie pożyczki lub za korzystanie z limitu; w pożyczkach pozabankowych to zwykle największa część kosztu. Opłaty przygotowawcze i administracyjne pobiera część firm – inne wliczają je w prowizję albo w ogóle z nich rezygnują. Ubezpieczenie, jeśli jest warunkiem udzielenia pożyczki, wlicza się do jej kosztu; jeśli jest dobrowolne – nie.
Do całkowitego kosztu pożyczki nie wlicza się natomiast tego, co zależy od Twojego zachowania: odsetek za opóźnienie, opłat za monity i wezwania, kosztu przedłużenia terminu spłaty. To ważne, bo dwie oferty o identycznym RRSO mogą bardzo się różnić tym, ile zapłacisz, gdy spóźnisz się ze spłatą.
Najprostsza miara, na której warto się opierać, to całkowita kwota do zapłaty: suma pożyczonej kwoty i całkowitego kosztu. Odpowiada wprost na pytanie „ile oddam”.
Co to jest RRSO i dlaczego bywa tak wysokie
RRSO, czyli Rzeczywista Roczna Stopa Oprocentowania, to całkowity koszt pożyczki – odsetki, prowizja, obowiązkowe opłaty – przeliczony na procent pożyczonej kwoty w skali jednego roku, z uwzględnieniem tego, kiedy dokładnie płacisz poszczególne raty. Sposób liczenia określa ustawa, a każdy pożyczkodawca musi podać RRSO w reklamie, w formularzu informacyjnym i w umowie.
RRSO ma jedną wielką zaletę: sprowadza oferty o różnej strukturze opłat do wspólnego mianownika. Jeśli jedna firma bierze zero odsetek i wysoką prowizję, a druga odwrotnie, RRSO pozwala je porównać. Ma też jedną poważną pułapkę: jest wskaźnikiem rocznym. Dla pożyczek krótkoterminowych daje więc liczby, które na pierwszy rzut oka wyglądają absurdalnie. Pożyczka na trzydzieści dni z kosztem rzędu jednej dziesiątej kwoty ma RRSO liczone w setkach procent – bo wskaźnik zakłada, że pożyczałbyś na tych warunkach cały rok, odnawiając pożyczkę co miesiąc i płacąc odsetki od odsetek. Ta sama proporcja kosztu przy pożyczce na rok daje RRSO w okolicach dziesięciu procent.
Wniosek praktyczny: RRSO porównuj między ofertami o zbliżonym okresie spłaty. Do oceny tego, ile realnie zapłacisz, używaj całkowitej kwoty do zapłaty.
Ile maksymalnie może kosztować pożyczka
Koszt pożyczki konsumenckiej w Polsce nie jest dowolny. Odsetki nie mogą przekroczyć odsetek maksymalnych, czyli dwukrotności odsetek ustawowych – te z kolei to stopa referencyjna NBP powiększona o 3,5 punktu procentowego. Aktualną stopę znajdziesz na stronie Narodowego Banku Polskiego, bo zmienia się wraz z decyzjami Rady Polityki Pieniężnej.
Koszty pozaodsetkowe – prowizje, opłaty, obowiązkowe ubezpieczenia – nie mogą przekroczyć 10% kwoty pożyczki plus 10% tej kwoty za każdy rok trwania umowy, łącznie nie więcej niż 45%. Dla pożyczek krótszych niż trzydzieści dni limit wynosi 5%. Co istotne, limit obejmuje także pożyczki refinansujące lub przedłużające spłatę w ciągu stu dwudziestu dni od pierwszej wypłaty – wszystkie liczą się razem, co ma zapobiegać rolowaniu drogich chwilówek.
Jeśli w umowie widzisz koszty wyraźnie wyższe, coś jest nie tak. Zapisy przekraczające limit są nieważne z mocy prawa, a oferta najprawdopodobniej nie pochodzi od instytucji pożyczkowej pod nadzorem KNF.
Jak porównać koszt pożyczki w czterech krokach
Znajdź całkowitą kwotę do zapłaty w formularzu informacyjnym lub kalkulatorze na stronie pożyczkodawcy i odejmij od niej kwotę pożyczki – to Twój całkowity koszt. Sprawdź, co w ten koszt wchodzi: czy zawiera ubezpieczenie, czy są opłaty pobierane „z boku”, na przykład za wypłatę na konto albo za obsługę konta klienta. Porównaj ratę lub miesięczną spłatę ze swoim budżetem – to ważniejsze od RRSO, bo odpowiada na pytanie, czy zobowiązanie mieści się w tym, co realnie zostaje Ci co miesiąc. I przeczytaj tabelę opłat za opóźnienie: odsetki karne, koszt wezwań, koszt przedłużenia. To jedyna część kosztów, której nie zobaczysz w RRSO.
Pożyczka a limit na karcie – zupełnie inna logika kosztu
Przy klasycznej pożyczce płacisz za całą kwotę przez cały okres. Jeśli pożyczysz pięć tysięcy złotych na pół roku, płacisz za pięć tysięcy przez pół roku – nawet jeśli połowę pieniędzy wydasz dopiero za dwa miesiące, a resztę oddasz wcześniej.
Przy limicie odnawialnym koszt naliczany jest tylko od wykorzystanej części i tylko za czas, w którym z niej korzystasz. Jeśli masz limit pięciu tysięcy, a w danym miesiącu użyjesz ośmiuset złotych na dziesięć dni, płacisz za osiemset złotych i dziesięć dni. Jeśli nie użyjesz nic – nie płacisz nic.
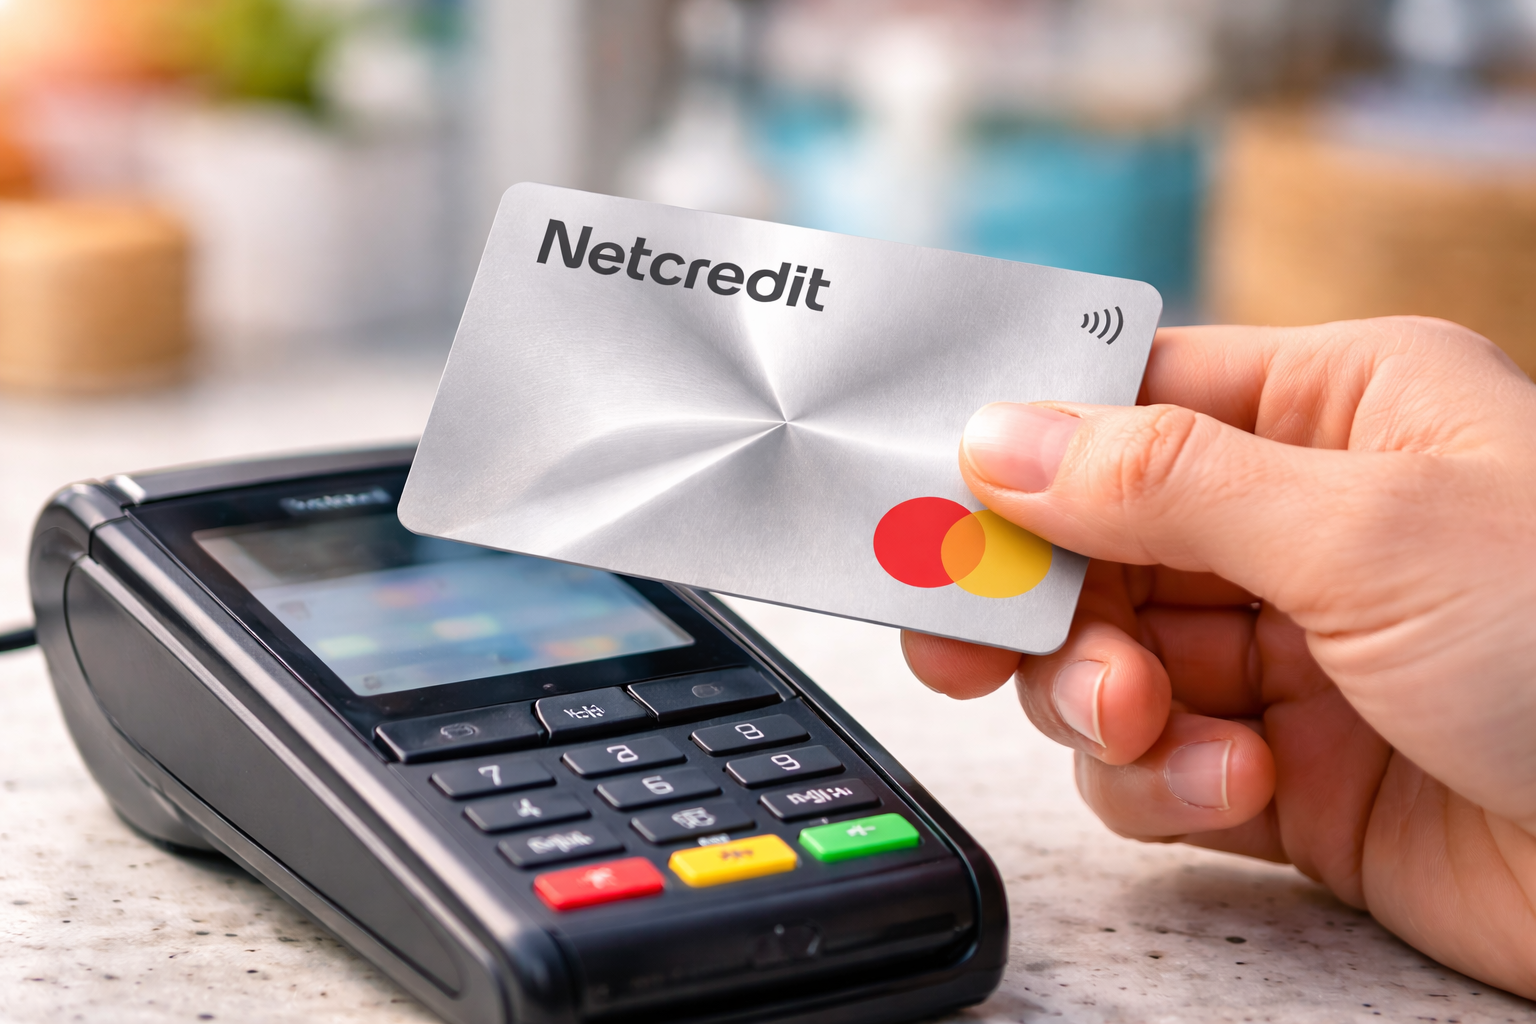
Tak działa Karta Kredytowa NetCredit: jeden wniosek, odnawialny limit do 20 000 zł na 360 dni, koszt naliczany wyłącznie od wykorzystanej kwoty. Za wydanie wirtualnej karty nie zapłacisz nic, a opłaty pojawiają się dopiero przy aktywnym korzystaniu z limitu – aktualne stawki i przykład reprezentatywny znajdziesz w Tabeli Opłat i Prowizji na netcredit.pl. Bieżący koszt swojego zadłużenia widzisz zawsze w Panelu Klienta, zanim zlecisz kolejną wypłatę. Więcej o samym mechanizmie limitu piszemy w artykule linia kredytowa dla osób prywatnych.
Na co uważać, porównując oferty
Hasło „pożyczka 0%” zwykle dotyczy tylko pierwszej pożyczki i tylko przy terminowej spłacie; po terminie naliczany jest pełny koszt. Zasady i pułapki opisujemy w tekście pierwsza pożyczka za darmo. Koszt przedłużenia bywa wyższy niż koszt rozłożenia na raty – policz to, zanim klikniesz „przedłuż”; więcej w artykule nie mogę spłacić chwilówki. Ubezpieczenie „dobrowolne”, bez którego wniosek jest odrzucany, jest de facto obowiązkowe i powinno być wliczone w RRSO. Płatne SMS-y, płatne konto klienta, płatne „przyspieszenie przelewu” to opłaty poza umową, o które warto zapytać wprost. A bardzo długi okres z niską ratą oznacza niską ratę i wysoki koszt całkowity.
Twoje prawa, które obniżają koszt
Masz czternaście dni na odstąpienie od umowy bez podania przyczyny. Możesz spłacić pożyczkę wcześniej, a pożyczkodawca musi proporcjonalnie obniżyć koszty przypadające na okres po spłacie – dotyczy to także prowizji, co potwierdził Trybunał Sprawiedliwości Unii Europejskiej w sprawie Lexitor. Przy limicie na karcie nadpłacasz w dowolnym momencie bez żadnych opłat. Masz prawo otrzymać formularz informacyjny przed podpisaniem umowy. A jeśli umowa nie zawiera wymaganych informacji, na przykład o RRSO lub całkowitej kwocie do zapłaty, może przysługiwać Ci tak zwana sankcja kredytu darmowego, czyli spłata bez odsetek i innych kosztów. W razie sporu bezpłatnie pomagają Rzecznik Finansowy oraz miejscy i powiatowi rzecznicy konsumentów.
Sprawdź koszt przed decyzją – NetCredit
W NetCredit nie musisz niczego zgadywać. Przed każdą wypłatą z limitu widzisz w Panelu Klienta, ile wykorzystujesz i ile będzie do spłaty, a co miesiąc otrzymujesz Zestawienie Operacji z Minimalną Kwotą do Zapłaty. Wniosek składasz online, bez zaświadczeń; wymagania to wiek od 20 do 70 lat, polskie obywatelstwo, dowód osobisty, konto w polskim banku i regularny dochód. Wydawcą karty jest Fincard sp. z o.o., Krajowa Instytucja Płatnicza pod nadzorem KNF.
Sprawdź ofertę Karty Kredytowej NetCredit →
Najczęstsze pytania o koszt pożyczki
Co to jest RRSO w prostych słowach? To cały koszt pożyczki – odsetki, prowizja, obowiązkowe opłaty – wyrażony jako procent pożyczonej kwoty w skali roku. Dla pożyczek krótkoterminowych jest bardzo wysokie, bo przelicza koszt kilku tygodni na cały rok.
Czy pożyczka z RRSO 0% naprawdę nic nie kosztuje? Tak, pod warunkiem spłaty w terminie – i zwykle dotyczy tylko pierwszej pożyczki u danego pożyczkodawcy. Po terminie naliczane są standardowe koszty.
Jaki jest maksymalny koszt pożyczki? Koszty pozaodsetkowe: 10% kwoty plus 10% rocznie, łącznie nie więcej niż 45%. Odsetki: dwukrotność odsetek ustawowych.
Jak obliczyć całkowity koszt pożyczki? Od całkowitej kwoty do zapłaty odejmij kwotę, którą dostajesz na konto. Przy limicie na karcie bieżący koszt widzisz w Panelu Klienta.
Czy prowizja jest zwracana przy wcześniejszej spłacie? Tak, proporcjonalnie za okres po spłacie.
Czym różni się koszt pożyczki od kosztu limitu na karcie? Przy pożyczce płacisz za całą kwotę przez cały okres. Przy limicie – tylko za wykorzystaną część i za czas korzystania; niewykorzystany limit nic nie kosztuje.
Gdzie sprawdzić, czy koszt pożyczki jest zgodny z prawem? Porównaj prowizję i opłaty z limitem ustawowym, a oprocentowanie z aktualnymi odsetkami maksymalnymi. W razie wątpliwości skontaktuj się z Rzecznikiem Finansowym lub rzecznikiem konsumentów – pomoc jest bezpłatna.
Informacje zawarte w niniejszym materiale mają charakter wyłącznie informacyjny i nie stanowią oferty handlowej w rozumieniu art. 66 k.c.